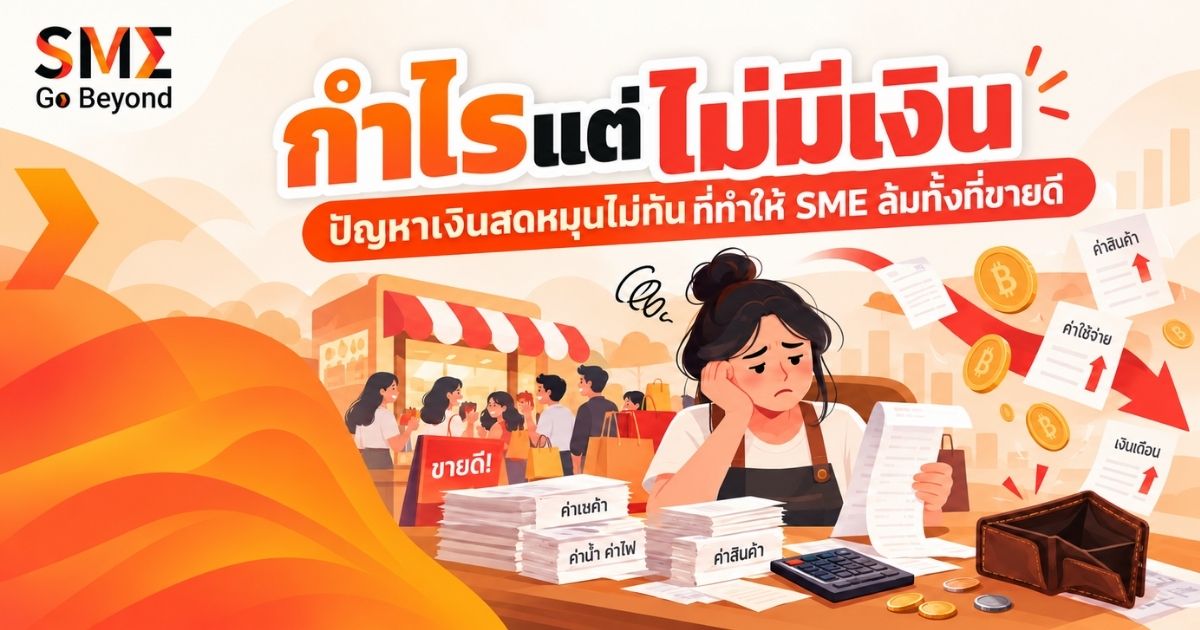
“บัญชีบอกว่าปีนี้กำไรสองล้าน แต่ทำไมผมไม่มีเงินจ่ายเงินเดือนพนักงานสิ้นเดือนนี้”
ประโยคนี้ผมได้ยินจากเจ้าของธุรกิจมานับไม่ถ้วน และทุกครั้งที่ได้ยิน ผมรู้ทันทีว่าเรากำลังคุยเรื่องที่สำคัญที่สุดของธุรกิจช่วงเริ่มต้น ไม่ใช่เรื่องยอดขาย ไม่ใช่เรื่องกำไร แต่คือเรื่อง “เงินสด”
ในประสบการณ์ที่ดูแล SME มากกว่า 100 ธุรกิจ ผมกล้าพูดว่าธุรกิจที่ปิดตัวในช่วง 3 ปีแรก ส่วนใหญ่ไม่ได้ปิดเพราะขาดทุน แต่ปิดเพราะเงินสดหมด ซึ่งเป็นคนละเรื่องกันโดยสิ้นเชิง
กำไร กับ เงินสด ต่างกันอย่างไร?
กำไรคือตัวเลขทางบัญชี คำนวณจากรายได้ลบค่าใช้จ่าย ณ วันที่เกิดรายการ ส่วนเงินสดคือเงินที่อยู่ในบัญชีธนาคารจริงๆ ณ วันนี้
สมมติคุณขายสินค้าให้ลูกค้าองค์กร มูลค่า 500,000 บาท ต้นทุน 300,000 บาท ทางบัญชีคุณกำไร 200,000 บาททันทีที่ส่งของ แต่ถ้าลูกค้าให้เครดิต 90 วัน ขณะที่ซัพพลายเออร์ต้องการเงินสดตอนสั่งของ คุณจะติดลบเงินสด 300,000 บาทเป็นเวลาสามเดือนเต็ม
ทีนี้ลองนึกว่ายอดขายคุณโตขึ้นสามเท่า ปัญหาก็โตขึ้นสามเท่าตาม นี่คือเหตุผลที่ผมพูดเสมอว่า สำหรับธุรกิจที่บริหารเงินสดไม่ดี การเติบโตคือยาพิษ
4 ต้นเหตุที่ทำให้เงินสด SME หมุนไม่ทัน
1. ทุนจมในสต็อก
เจ้าของหลายคนชอบสั่งของเยอะเพราะได้ราคาส่งถูกกว่า หรือกลัวของขาด ผลคือเงินไปนอนอยู่ในโกดัง บางเคสที่ผมเจอ สต็อกเกินความต้องการจริงหลายเดือน เงินจมเป็นล้านในขณะที่บัญชีธนาคารแทบไม่เหลือ
2. ให้เครดิตลูกค้านานเกินไป
โดยเฉพาะธุรกิจ B2B ที่ขายให้บริษัทใหญ่หรือห้าง ซึ่งมักกำหนดเครดิตเทอม 60-120 วัน SME ไม่มีอำนาจต่อรอง ก็ต้องยอม
3. จ่ายซัพพลายเออร์เร็วเกินไป
ตรงข้ามกับข้อ 2 คือ SME มักจ่ายเงินสดหรือเครดิตสั้นมาก เพราะยังไม่มีประวัติเครดิตกับซัพ
4. ไม่มีการพยากรณ์เงินสดล่วงหน้า
ส่วนใหญ่ดูเงินในบัญชีวันต่อวัน พอเห็นว่าเงินไม่พอก็สายไปแล้ว
Cash Conversion Cycle ตัวเลขเดียวที่ SME ต้องรู้
ถ้าคุณจะรู้ตัวเลขทางการเงินแค่ตัวเดียว ผมอยากให้เป็น Cash Conversion Cycle (CCC) หรือวงจรเงินสด
สูตรคือ CCC = จำนวนวันที่สต็อกค้าง + จำนวนวันที่เก็บเงินจากลูกค้า − จำนวนวันที่จ่ายเงินซัพพลายเออร์
ตัวอย่าง ถ้าสินค้าค้างสต็อกเฉลี่ย 45 วัน เก็บเงินลูกค้า 60 วัน จ่ายซัพ 15 วัน CCC ของคุณคือ 90 วัน แปลว่าทุกบาทที่คุณจ่ายออกไป ต้องรอ 90 วันกว่าจะกลับมาเป็นเงินสด
ยิ่งตัวเลขนี้สูง ธุรกิจยิ่งต้องการเงินทุนหมุนเวียนมาก ยิ่งโตเร็วยิ่งต้องใช้เงินมาก เป้าหมายคือทำให้ตัวเลขนี้ลดลงให้ได้มากที่สุด
เคสจริง: โรงงานผลิตเฟอร์นิเจอร์ที่ยอดโตจนเกือบเจ๊ง
ลูกค้ารายหนึ่งของผมทำเฟอร์นิเจอร์ไม้ส่งโครงการคอนโดและโรงแรม ปีที่สองได้งานโครงการใหญ่ ยอดขายกระโดดขึ้นมาก ทุกคนในบริษัทดีใจ
แต่ภายในสี่เดือน บริษัทต้องกู้เงินนอกระบบดอกเบี้ยสูงมาจ่ายค่าไม้และค่าแรง เพราะโครงการจ่ายเงินตามงวดงาน และมีการหักเงินประกันผลงานไว้อีกส่วนหนึ่ง ขณะที่ร้านไม้ไม่ยอมให้เครดิต
เมื่อเราเข้าไปดู สิ่งแรกที่ทำคือทำตารางพยากรณ์เงินสดรายสัปดาห์ย้อนหลังและล่วงหน้า 13 สัปดาห์ เห็นชัดเลยว่าช่วงไหนเงินจะขาด ขาดเท่าไหร่ จากนั้นเราทำสามอย่างพร้อมกัน
- เจรจากับโครงการขอเงินมัดจำเพิ่มก่อนเริ่มผลิต โดยแลกกับการส่งงานเร็วขึ้น
- รวมการสั่งไม้กับซัพพลายเออร์เจ้าเดียวเพื่อแลกกับเครดิต 30 วัน
- ยื่นขอสินเชื่อหมุนเวียนจากธนาคารโดยใช้สัญญาโครงการเป็นหลักประกัน แทนที่จะพึ่งเงินนอกระบบ
ผลคือภายในหกเดือน บริษัทปลดหนี้นอกระบบได้ทั้งหมด และรับงานโครงการถัดไปโดยไม่ต้องลุ้นทุกสิ้นเดือน
7 วิธีบริหารกระแสเงินสดสำหรับ SME ที่ทำได้ทันที
1. ทำ Cash Flow Forecast 13 สัปดาห์
ใช้ Google Sheets ง่ายๆ แบ่งเป็นรายสัปดาห์ ใส่เงินเข้าที่คาดว่าจะได้รับ และเงินออกที่ต้องจ่าย อัปเดตทุกวันจันทร์ นี่คือเครื่องมือที่ดีที่สุดที่ไม่ต้องลงทุนอะไรเลย
2. เก็บมัดจำทุกครั้งที่ทำได้
ธุรกิจสั่งทำ ธุรกิจบริการ ธุรกิจโครงการ ควรเก็บมัดจำ 30-50% เป็นมาตรฐาน อย่าเกรงใจลูกค้า เพราะลูกค้าที่จริงจังยินดีจ่ายมัดจำ
3. ลดสต็อกที่ไม่เคลื่อนไหว
แยกสินค้าตามความเร็วการขาย สินค้าที่ขายช้าให้ระบายออกแม้จะได้กำไรน้อยลง เพราะเงินสดที่ได้กลับมามีค่ามากกว่าของที่นอนอยู่ในโกดัง
4. ให้ส่วนลดเงินสดแก่ลูกค้าที่จ่ายเร็ว
เช่น จ่ายภายใน 7 วันลด 2% บางครั้งคุ้มกว่าการกู้เงินมาหมุน
5. เจรจาเครดิตกับซัพพลายเออร์
รวมการสั่งซื้อให้เป็นก้อนใหญ่กับเจ้าเดียว แลกกับเครดิตที่ยาวขึ้น และจ่ายตรงเวลาเสมอเพื่อสร้างความเชื่อใจ
6. ติดตามลูกหนี้อย่างเป็นระบบ
มีตารางลูกหนี้แยกตามอายุหนี้ โทรตามก่อนครบกำหนด ไม่ใช่หลังเลยกำหนด
7. สำรองเงินสดอย่างน้อย 3 เดือนของค่าใช้จ่ายคงที่
ถ้ายังไม่มี ให้ตั้งเป้าสะสมทีละนิดจากกำไรทุกเดือน
สัญญาณเตือนว่าเงินสดของคุณกำลังมีปัญหา
- ต้องเลื่อนจ่ายซัพพลายเออร์บ่อยขึ้น
- ใช้บัตรเครดิตส่วนตัวจ่ายค่าใช้จ่ายบริษัท
- นอนไม่หลับช่วงสิ้นเดือน
- ยอดขายโต แต่เงินในบัญชีลดลง
- เริ่มรับงานที่กำไรน้อยเพราะต้องการเงินสดด่วน
ถ้าคุณมีอาการเหล่านี้ตั้งแต่สองข้อขึ้นไป ให้หยุดทุกอย่างแล้วนั่งทำตารางพยากรณ์เงินสดทันที
เช็กลิสต์ประเมินตัวเอง
ตอบ “ใช่” หรือ “ไม่ใช่” แต่ละข้อ ถ้ามีคำตอบ “ไม่ใช่” ตั้งแต่สามข้อขึ้นไป ให้เริ่มแก้เรื่องเงินสดทันที
- รู้ว่าเงินสดในบัญชีวันนี้พอจ่ายค่าใช้จ่ายคงที่ได้กี่สัปดาห์
- มีตารางพยากรณ์เงินสดล่วงหน้าอย่างน้อย 13 สัปดาห์ และอัปเดตทุกสัปดาห์
- รู้ตัวเลข Cash Conversion Cycle ของธุรกิจตัวเอง
- มีรายงานลูกหนี้แยกตามอายุหนี้ และรู้ว่าใครค้างชำระนานเกินกำหนด
- เก็บมัดจำจากลูกค้าทุกครั้งที่ลักษณะธุรกิจเอื้อให้ทำได้
- รู้ว่าสินค้าตัวไหนในสต็อกเคลื่อนไหวช้าและควรระบายออก
- เคยเจรจาเครดิตเทอมกับซัพพลายเออร์หลักอย่างน้อยหนึ่งครั้งในปีที่ผ่านมา
- มีเงินสำรองฉุกเฉินแยกไว้ ไม่ปนกับเงินหมุนเวียน
- ไม่เคยใช้บัตรเครดิตส่วนตัวจ่ายค่าใช้จ่ายของบริษัทเพื่อแก้ขัด
- รู้ว่าถ้ายอดขายโตขึ้นสองเท่า จะต้องใช้เงินทุนหมุนเวียนเพิ่มอีกเท่าไหร่
คำถามที่พบบ่อย (FAQ)
ควรกู้เงินมาหมุนเวียนไหม?
กู้ได้ ถ้ารู้ชัดว่ากู้มาเพื่ออุดช่องว่างวงจรเงินสดชั่วคราว และรู้ว่าจะคืนจากเงินก้อนไหน แต่ถ้ากู้เพราะธุรกิจขาดทุนต่อเนื่อง การกู้คือการเลื่อนปัญหาออกไปและทำให้มันใหญ่ขึ้น
ธุรกิจออนไลน์มีปัญหาเงินสดไหม?
มีครับ โดยเฉพาะการขายผ่าน Marketplace ที่มีรอบโอนเงินล่าช้า บวกกับต้องจ่ายค่าโฆษณาล่วงหน้า และต้องสต็อกสินค้ามากช่วงแคมเปญใหญ่
ต้องมีนักบัญชีก่อนไหมถึงจะบริหารเงินสดได้?
ไม่จำเป็น การบริหารเงินสดคือหน้าที่ของเจ้าของ นักบัญชีช่วยบันทึก แต่การตัดสินใจว่าจะจ่ายอะไรก่อน เก็บเงินใครก่อน เป็นเรื่องที่เจ้าของต้องทำเอง
สรุป – Beyond the Point
เงินสดคือออกซิเจนของธุรกิจ คุณอยู่ได้หลายเดือนโดยไม่มีกำไร แต่อยู่ไม่ได้แม้แต่สัปดาห์เดียวถ้าไม่มีเงินจ่ายพนักงานและซัพพลายเออร์
เริ่มจากสิ่งที่ง่ายที่สุดวันนี้ คือทำตารางเงินสดล่วงหน้า 13 สัปดาห์ แล้วคุณจะเห็นปัญหาก่อนที่มันจะมาถึง ซึ่งเป็นความแตกต่างระหว่างธุรกิจที่รอดกับธุรกิจที่ไม่รอด
หากต้องการผู้ช่วยวางระบบบริหารเงินสดและจัดโครงสร้างเงินทุนหมุนเวียนให้เหมาะกับการเติบโต ทีม SME Go Beyond พร้อมช่วยคุณตั้งแต่ขั้นแรก
ที่มา : SME Go Beyond ทีมพัฒนาธุรกิจ SME